Marktübersicht grafik DE

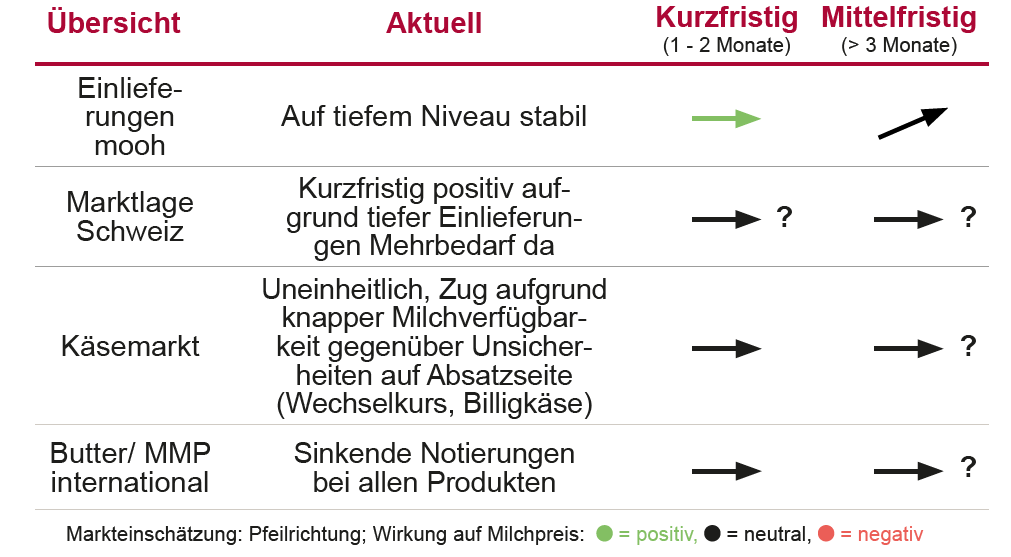
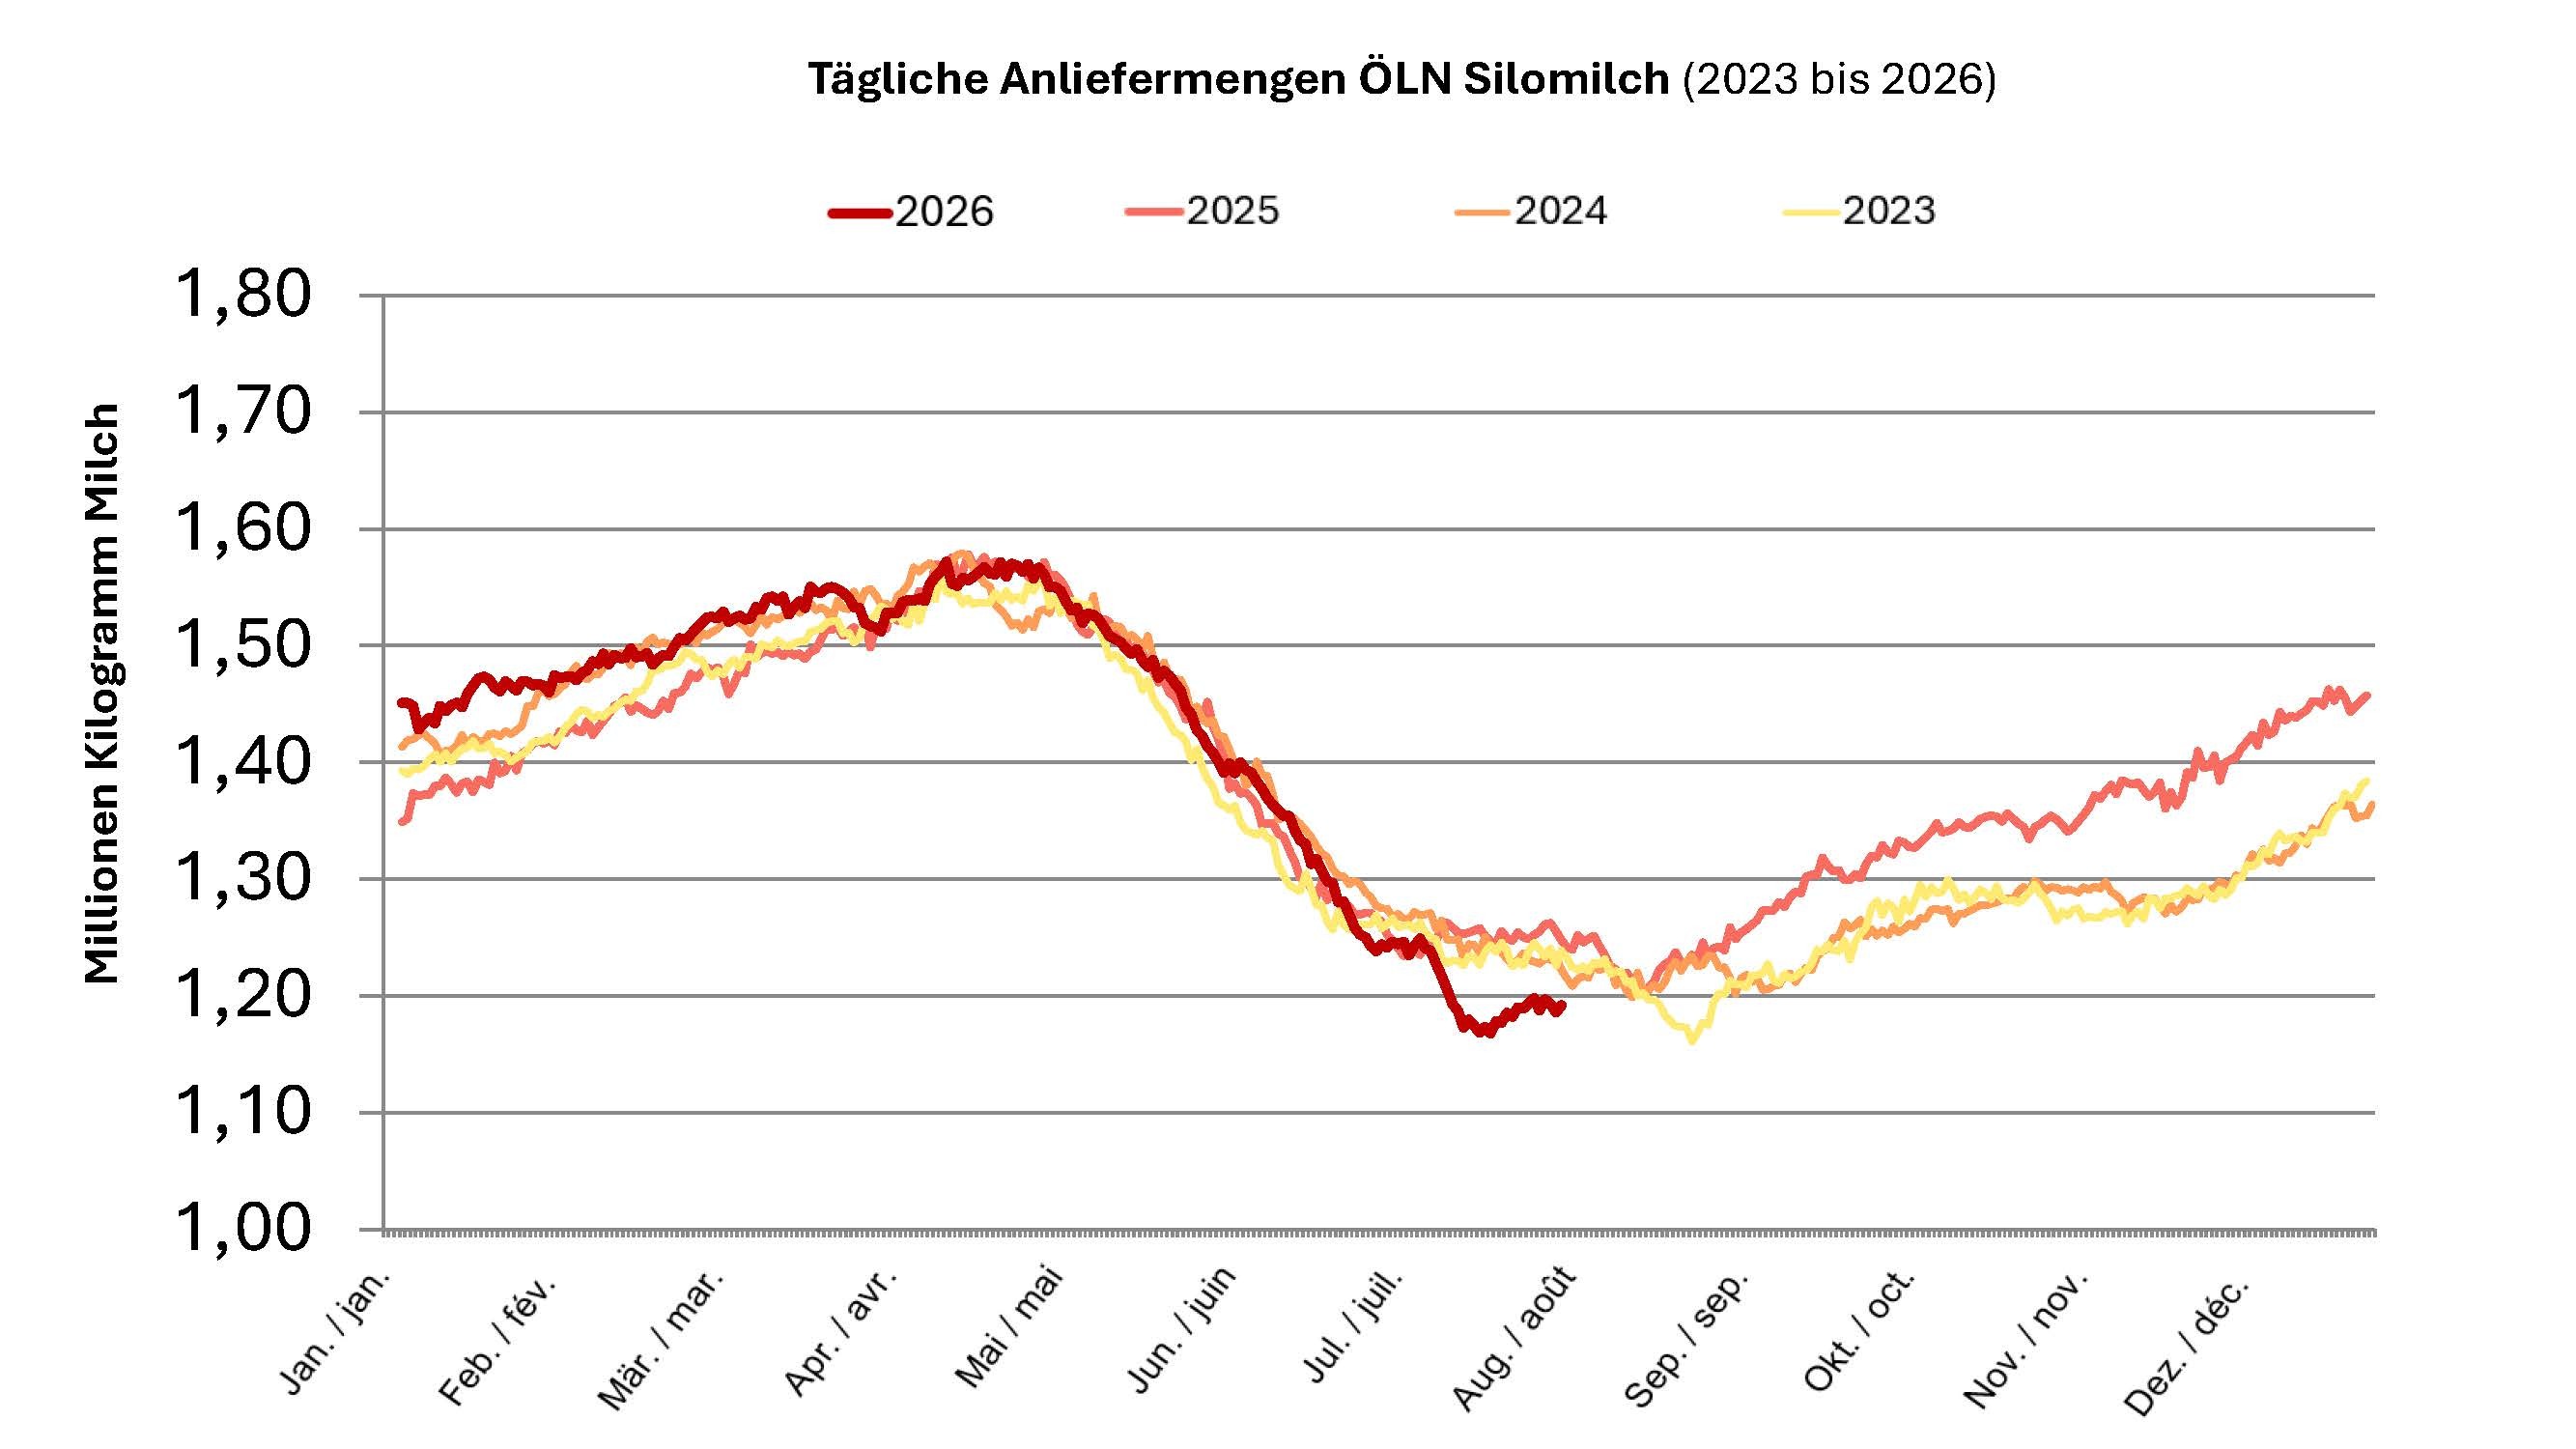
Vielerorts ist zu hören und zu lesen, dass die Milcheinlieferungen massiv einge­brochen sind. Unsere Einlieferungskurve bestätigt dies nur bedingt und die Mengen scheinen sich regional sehr unterschied­lich zu entwickeln. Der Einbruch Ende Juli aufgrund weiterhin sehr hoher Tempera­turen und in einigen Regionen kranker Kühe war sehr extrem. Allerdings sind die Mengen bereits in der Woche darauf wieder angestiegen und bewegen sich nun auf tiefem Sommerniveau seitwärts. Einen generellen Einbruch von über 10% sehen wir nicht. Gegenüber dem Vorjahr sind die Einlieferungen zwar deutlich tiefer, dies aber vor allem, weil die Mengen 2025 ab August sehr hoch waren, verglichen mit den Vorjahren. Was aber mit den Milchmengen ab Herbst passiert, ist aktuell schwer einzuschät­zen. Wenn wir davon ausgehen, dass die Schlachtmärkte aktuell voll sind und auf vielen Betrieben bereits das Winterfut­ter verfüttert werden muss, wird sich die Situation rasch ändern und die Milchverfügbarkeit knapper. Deshalb rechnen wir aktuell mit Einlieferungen knapp auf dem Niveau von 2023/24.
 

International uneinheitliche Preise

Wie in der Schweiz sind auch in Teilen Europas aufgrund der Trockenheit und beschränkter Futterverfügbarkeit die Milcheinlieferungen tief. Aber auch hier ist die Trockenheit geografisch auf Gebiete um die Schweiz be­schränkt und daher die Milchknappheit noch nicht akut. Dazu kommt, dass in Italien bis Ende August aufgrund des Ferragosto gar nichts läuft. Dies führte dazu, dass die Spotmilchprei­se seit Anfang August um über 5% nachgaben. Auch die Milchpreise in Deutschland und die Produzenten­preise in Europa haben sich bis Juni maximal seitwärts bewegt. Wieder etwas stabiler zeigt sich der Global Dairy Trade, der Anfang August bei wieder grösseren Handelsmengen nahezu gleich schloss wie noch Mitte Juli. Massgebend für das Ergebnis waren mit +1.2% leicht höhere Preise für Magermilchpulver bei gleichzeitig um -2.3% gesunkenen Butterpreisen. Immerhin haben sich die Wechsel­kurse auf tiefem Niveau gefestigt.

Kurzfristig profitieren, mittelfristig optimieren

Die knappere Milchverfügbarkeit konnten wir kurzfristig im Verkauf nutzen und Anfragen für Zusatzmen­gen von unseren Kunden zu guten Konditionen bestätigen. Dies erlaubt eine Erhöhung des Basispreises für ÖLN Silomilch um +1 Rappen für September. Auch weiterhin wollen wir als mooh nun, wo sich die Situation kehrt, von unserer Rolle profitieren und die Milch in die Kanäle mit der höchsten Wertschöpfung leiten. Oberste Priorität dabei hat für uns aber, dass wir trotzdem ein verläss­licher Partner bleiben und Verträge einhalten. Bisher nicht kontraktierte Mengen bis Ende Jahr wollen wir nun optimal platzieren, um so hoffentlich auch die Preise für das vierte Quar­tal noch einmal anzuheben. Auch bereiten wir uns schon jetzt darauf vor, dass wir im Falle, dass auch im nächsten Winter nicht alle Milch von unseren Kunden nachgefragt würde, diese über eigene Vertriebswege zu einem fairen Teil auf dem geschützten Schweizer Markt absetzen können.