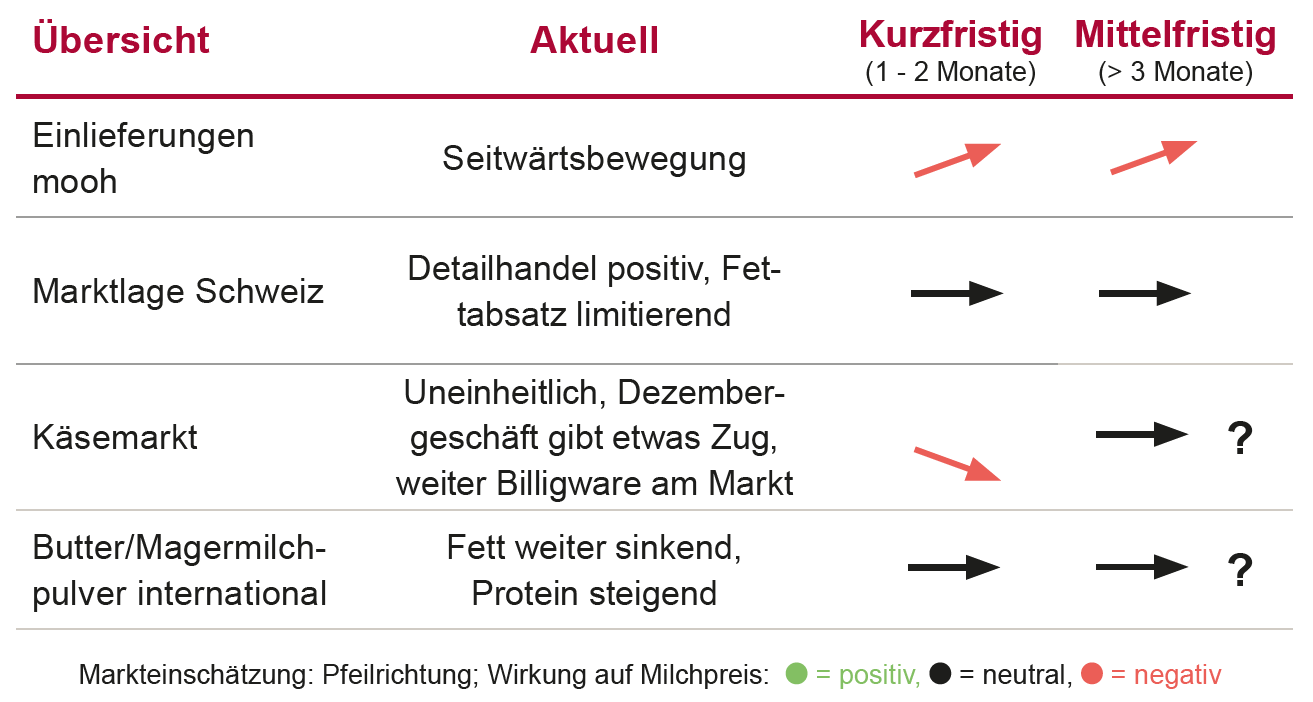
Markttabelle DE nov26

Einlieferungen stabil, Einschätzung schwierig

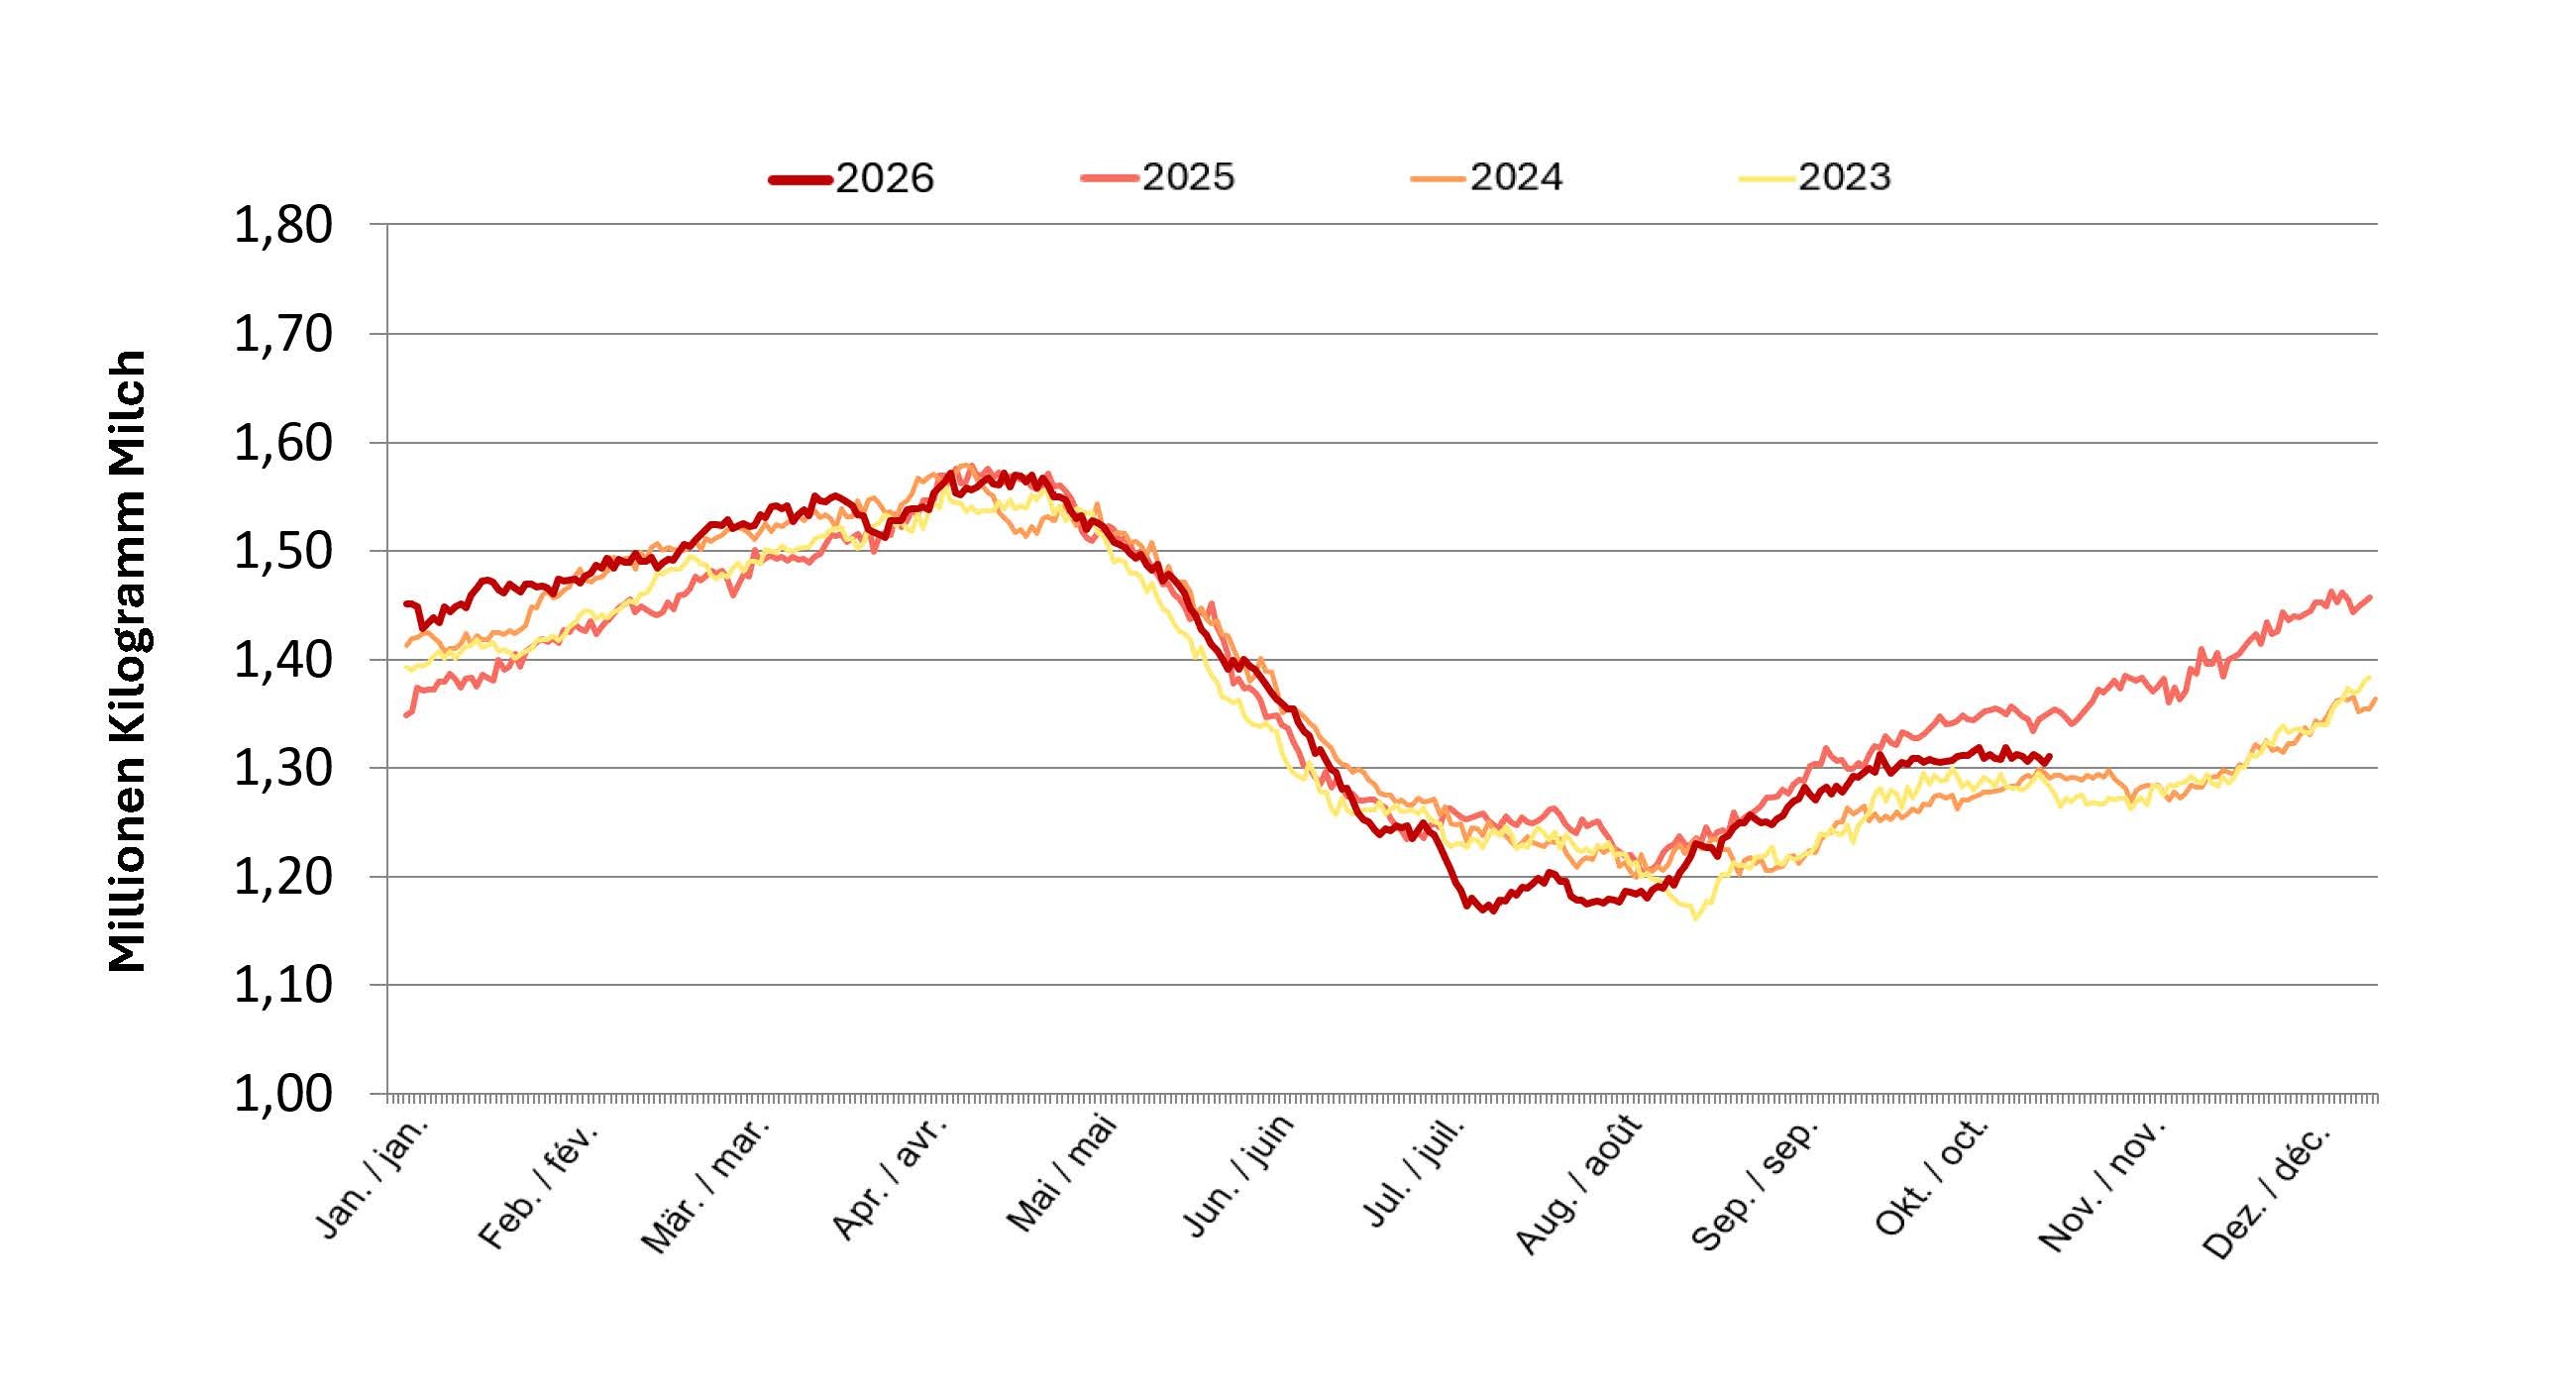
Unsere Einlieferungen waren im Oktober -1.5% unter Vorjahr und bewegen sich zurzeit stabil seitwärts. Auch weiterhin sind wir deutlich unter dem Vorjahresniveau, allerdings leicht über der Kurve aus 2024. Für November rechnen wir mit gleichbleibenden Produktionsmengen und erst ab Dezember werden diese erfahrungsgemäss ansteigen bis zum Jahresende. Diese Einschätzung bedeutet, dass wir kaum mit Einbussen in den Einlieferungen aufgrund weniger Futtermenge und -qualität rechnen. Obwohl die Hitze und Trockenheit vom vergangenen Sommer einige unserer Produzenten schmerzlich getroffen haben, sehen wir aktuell keinen flächendeckenden Effekt. Es gibt auch Regionen, wo ausserordentlich schönes Winterfutter geerntet werden konnte. Zudem hören wir nach wie vor von grossen Futtermengen, welche vielerorts zugekauft werden. Wie sinnvoll es ist, bei den weiterhin hohen Butterlagern und schlechten Milchpreisen Futter zuzukaufen, ist fraglich. Die weitere Mengenentwicklung wird zeigen, welche unserer Vermutungen sich bewahrheiten werden.

Tägliche Einlieferungen mooh Silomilch ÖLN, 2023-2026
https://www.mooh.swiss/files/Anliefermengen-Grafik-DE-1.jpg

Marktbereinigung noch nicht abgeschlossen - weiterhin C-Milch

Weil der Druck hoher Butterlager nach wie vor da ist, gibt es weiterhin C-Milch. Da das Referenzmodell erst ab Januar gilt, wird diese nochmal gleich wie im Dezember umgesetzt. Mitglieder im Basismodell können aber, wie im Frühling,  mit dem Bonusmodell den C-Milch Abzug reduzieren. Bei einer Reduktion ab -10 % gibt es einen Bonus von +3 Rappen pro Kilogramm Milch.

Stabiler Preisausblick trotz voraussichtlicher Richtpreissenkung auf Januar

Ende November entscheidet die BOM über den Richtpreis für das erste Quartal 2027. Wir gehen aktuell von einer Richtpreissenkung aus. Trotzdem bleiben die Vorschaupreise auf gleichem Niveau. Da wir unterdurchschnittlich von der Richtpreiserhöhung profitieren konnten, gehen wir in der Konsequenz davon aus, dass auch die Senkung einen kleineren Effekt auf unseren Basispreis haben wird. Zudem erwarten wir bessere Basispreise durch die Umsetzung des neuen Referenzmodells. Mit C-Milch muss aber auch ab Januar gerechnet werden. Aktuell gehen wir von einem Korrekturfaktor von 100 % für die Referenzmenge aus.

International positiver Trend geht weiter – aber nicht beim Fett

Die international positiven Signale haben sich seit Oktober bestätigt. Insbesondere auf der Proteinseite steigen die Preise weiter an.
Die Fettseite hingegen schwächelt nicht nur in der Schweiz, sondern auch insgesamt am Weltmarkt.
Wir profitieren also einerseits vom High-Protein-Trend, andererseits verstärkt ebendieser unser Fettproblem zusätzlich. Ebenfalls eine Bestätigung für diese Einschätzung sehen wir vom Global Dairy Trade, welcher Anfang November mit +3% höheren Preisen schloss. 

Hohe Butterlager rufen nach Exportentlastung

Demgegenüber stehen weiter hohe Butterlager. Während die Lagerbestände im August und bis Mitte September saisonal abgebaut werden konnten, bleiben sie seitdem stabil, obwohl eine deutliche Reduktion bis Ende Jahr noch dringend nötig wäre. Einerseits stocken die Exporte mit den tiefen internationalen Preisen und auch aufgrund sehr beschränkter Nachfrage, weil auch im Ausland der High Protein Trend dominiert. Andererseits gehen bei hohen Milchmengen und Gehalten auch weiterhin jede Woche neue Buttermengen in die Lager. Der Druck ist sehr hoch und mooh versucht auf eigenes Risiko, Fettmengen zu exportieren und auch neue Wege zu finden. Es ist deshalb dringend nötig, dass auch andere Akteure sich weiterhin engagieren und ihre Fettexporte vorantreiben.