Markttabelle FR nov26

Livraisons stables, prévisions difficiles

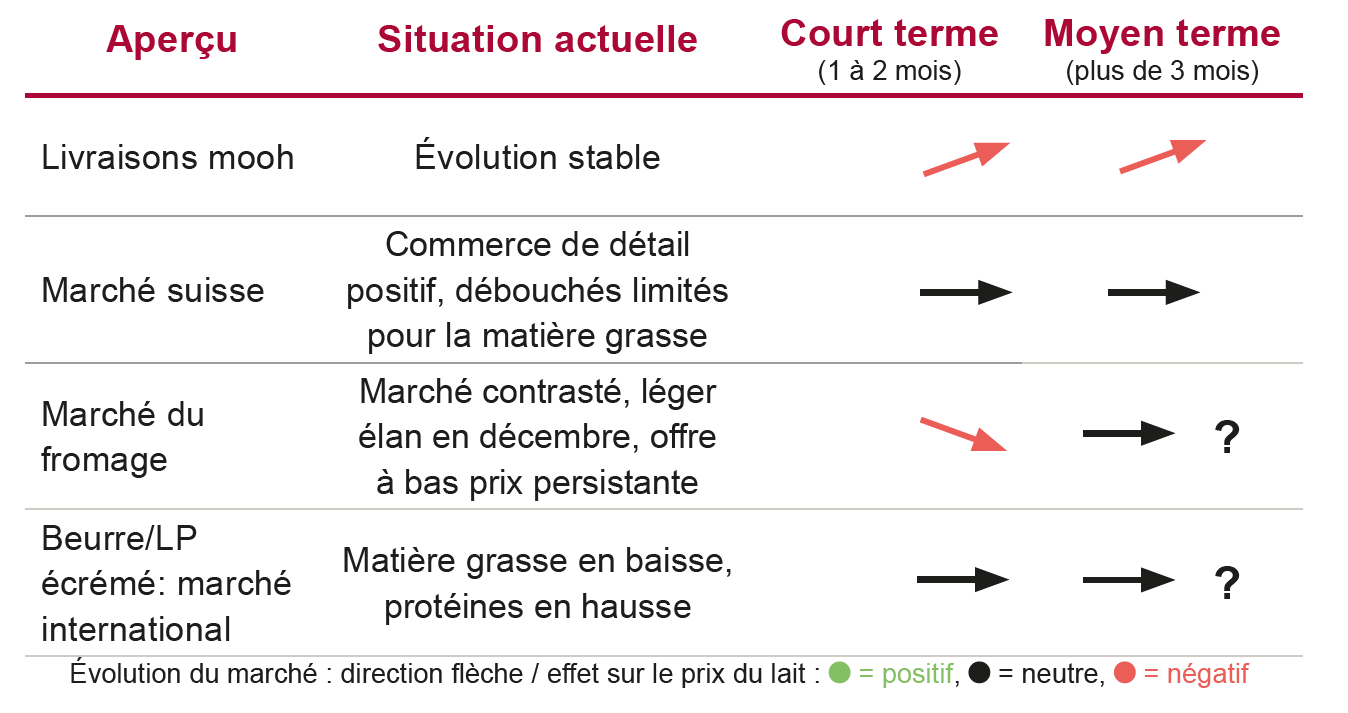
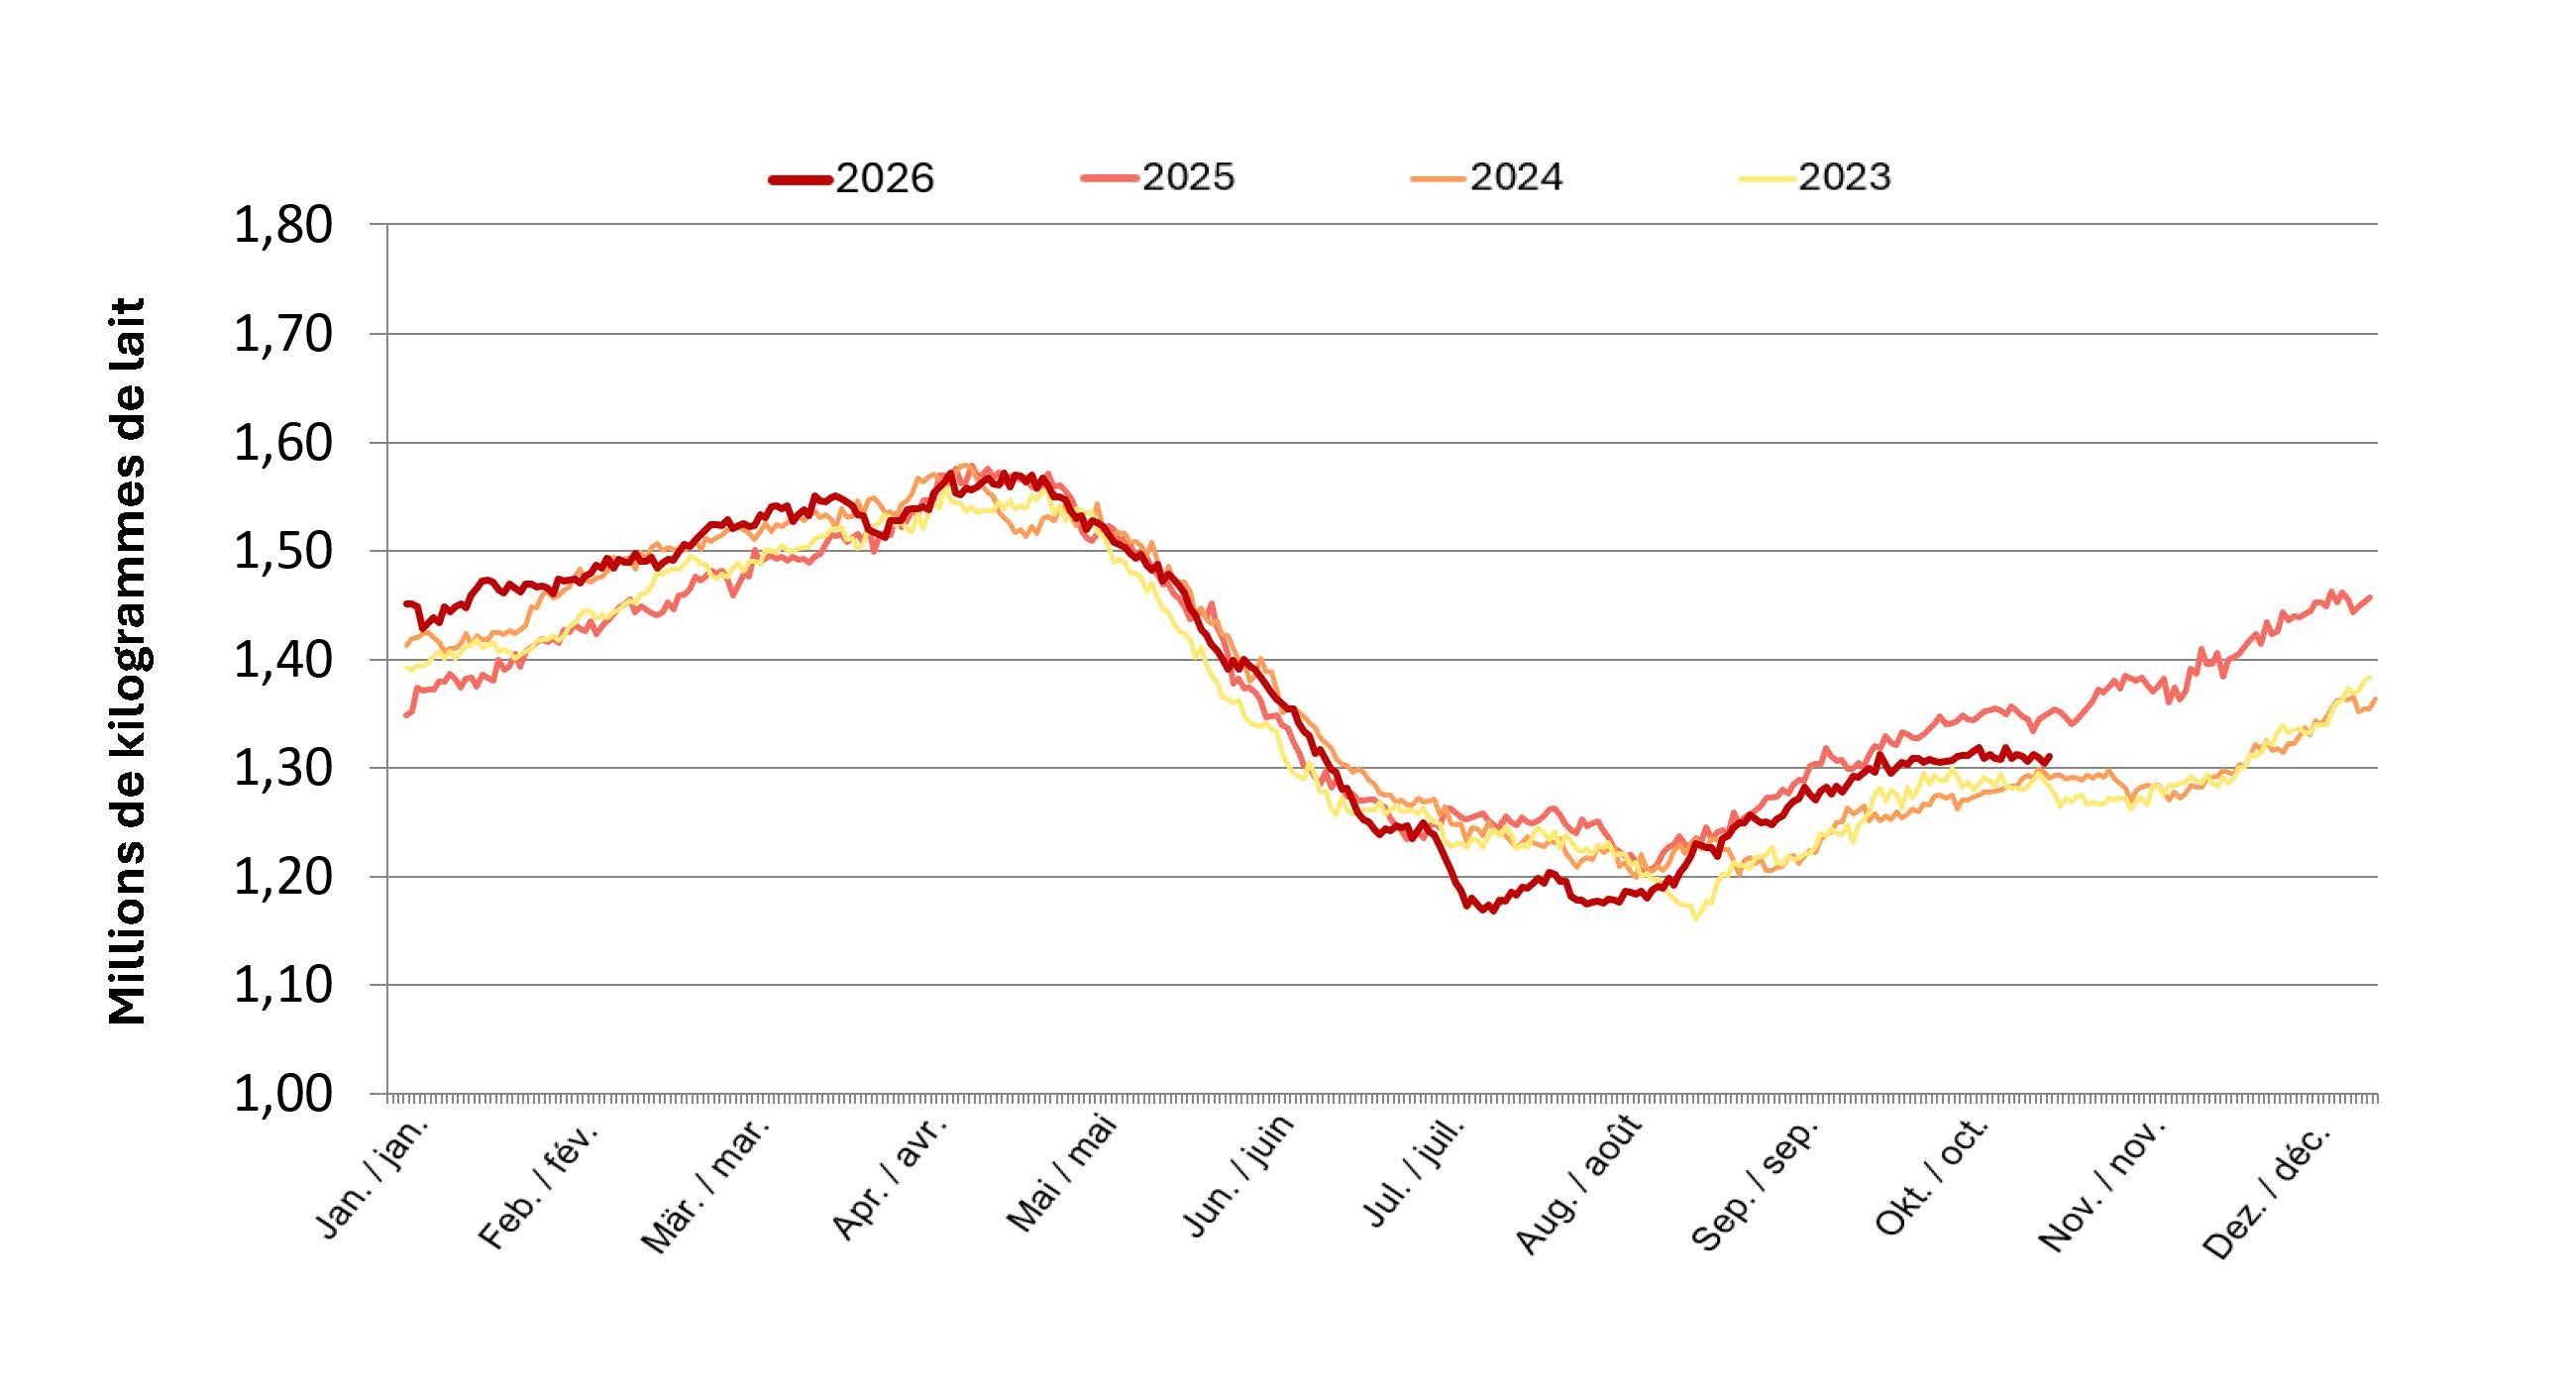
En octobre, nos livraisons étaient inférieures de 1,5 % à celles de l’année précédente et restent actuellement stables. Elles demeurent nettement en dessous du niveau de l’an dernier, mais légèrement au-dessus de celui de 2024. Pour novembre, nous prévoyons des volumes de production inchangés. Selon notre expérience, ceux-ci ne devraient augmenter qu’à partir de décembre, jusqu’à la fin de l’année. Nous ne nous attendons donc guère à une baisse des livraisons liée à une diminution de la quantité et de la qualité du fourrage. Bien que la chaleur et la sécheresse de l’été dernier aient durement touché certains de nos producteurs, nous ne constatons actuellement aucun effet généralisé. Dans certaines régions, des fourrages d’excellente qualité ont même pu être récoltés pour l’hiver. Par ailleurs, on nous rapporte toujours d’importants achats de fourrage dans de nombreuses régions. Compte tenu des stocks de beurre toujours élevés et des faibles prix du lait, la pertinence de ces achats reste discutable. L’évolution des volumes permettra de voir lesquelles de nos hypothèses se confirmeront.

Livraisons quotidiennes de lait d’ensilage PER mooh, 2023-2026
https://www.mooh.swiss/files/Anliefermengen-Grafik-FR.jpg

Le marché ne s‘est pas encore stabilisé : il reste du lait C

Du fait que les stocks de beurre restent élevés, il y aura encore du lait C. Comme le modèle de référence ne s’applique qu’à partir de janvier, les mêmes règles qu’en décembre seront appliquées. Les membres du modèle de base peuvent toutefois réduire la déduction pour le lait C grâce au système de bonus, comme au printemps : une réduction des livraisons d’au moins 10 % donne droit à un bonus de 3 centimes par kilo de lait.

Perspectives de prix stables malgré une baisse probable du prix indicatif en janvier

Fin novembre, l’IP Lait décidera du prix indicatif pour le premier trimestre 2027. Nous nous attendons actuellement à une baisse. Malgré cela, nos prévisions de prix restent inchangées. Comme nous avons moins profité de la hausse du prix indicatif que la moyenne, nous estimons que sa baisse aura également un effet plus limité sur notre prix de base. Nous attendons aussi une amélioration des prix de base grâce à la mise en place du nouveau modèle de référence. Il faudra toutefois encore compter avec du lait C dès janvier. Pour le moment, nous prévoyons un facteur de correction de 100 % pour la quantité de référence.

La tendance positive se poursuit à l’international, sauf pour la matière grasse

Les signaux positifs sur les marchés internationaux se sont confirmés depuis octobre. Les prix continuent de progresser, surtout pour les protéines. En revanche, les prix des matières grasses restent sous pression, en Suisse comme sur le marché mondial. Nous profitons donc de la tendance aux produits riches en protéines, mais celle-ci accentue aussi notre problème d’excédent de matières grasses. Les résultats du Global Dairy Trade début novembre, avec une hausse des prix de 3 %, confirment également cette analyse.

Des stocks de beurre élevés nécessitent davantage d’exportations

Les stocks de beurre restent élevés. Alors qu’ils avaient pu être réduits de manière saisonnière en août et jusqu’à la mi-septembre, ils sont stables depuis, malgré la nécessité urgente de les diminuer nettement d’ici la fin de l’année. D’une part, les exportations stagnent en raison des faibles prix internationaux et d’une demande très limitée, la tendance aux produits riches en protéines dominant également à l’étranger. D’autre part, les volumes de lait et les teneurs élevés continuent d’alimenter chaque semaine les stocks de beurre. La pression est très forte et mooh tente, à ses propres risques, d’exporter de la matière grasse et de trouver de nouveaux débouchés. Il est donc urgent que les autres acteurs poursuivent eux aussi leurs efforts et intensifient leurs exportations de matière grasse.