
International sehen wir wieder etwas positivere Signale. Der Kieler Rohstoffwert stieg zuletzt in grossen Preisschritten. Der LTO, Produzentenpreis Europa steigt ebenfalls, zwar in kleineren Schritten, von Monat zu Monat nach oben. Auch der Global Dairy Trade schloss Anfang Oktober mit Notierungen von +1.2% über dem vormaligen Handelsevent. Massgeblich für das positive Resultat verantwortlich sind die Magermilchpulverpreise, welche mit +4.3% am stärksten zugelegt haben. Auch Vollmilchpulverpreise stiegen nochmal an. Bei den weiter nachlassenden Butterpreisen zeigt sich hingegen, wo der Hund begraben scheint. Die internationale Marktsituation profitiert zwar stark vom Proteintrend und der sehr hohen Nachfrage in diesem Bereich. Fettseitig hingegen ist die Nachfrage kleiner und das Angebot, unter anderem aufgrund stark gestiegener Fettgehalte in der Milch und der expansiven Produktionsausweitung in den USA, sehr gross. Das Fettproblem, das wir in der Schweiz haben, zeigt sich also auch auf dem Weltmarkt.
International wieder positivere Signale
Wieder C-Milch wegen hoher Einlieferungen
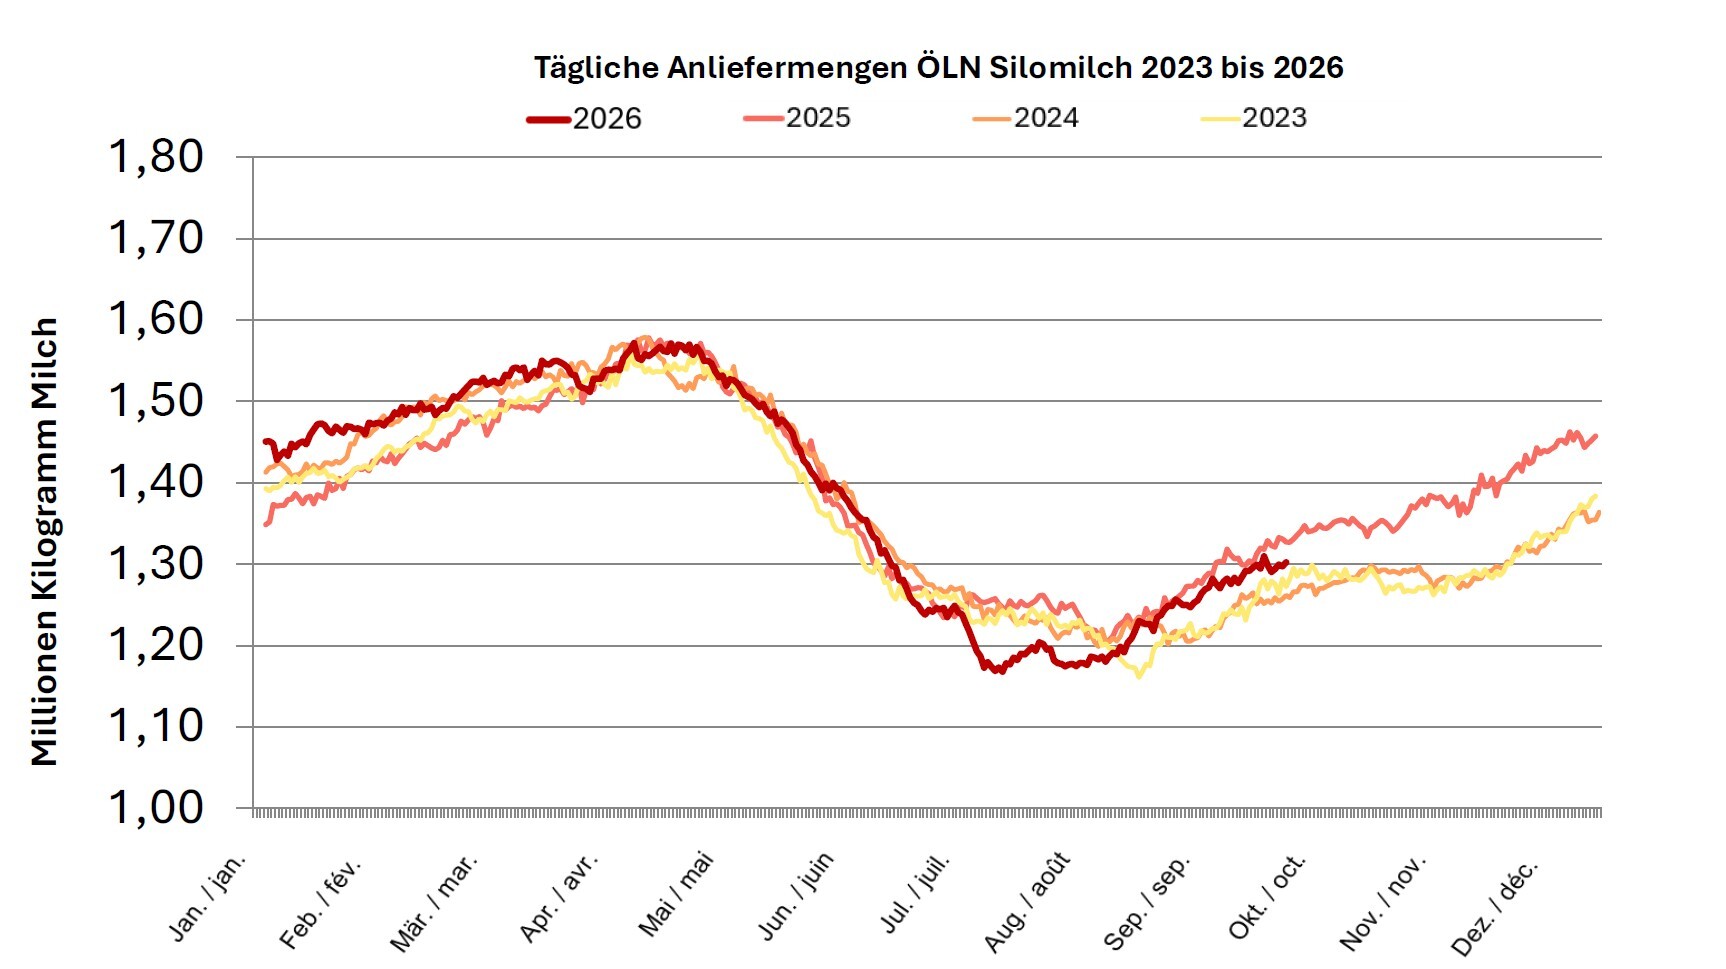
Seit Mitte September sind die Einlieferungen bei uns und noch extremer bei anderen Milchkäufern in der ganzen Schweiz wieder sehr hoch. Teilweise sogar über dem bereits hohen Vorjahresniveau.
Bei mooh bewegen sich die Mengen zwischen 2024 und 2025, wobei in einzelnen Wochen ebenfalls das hohe Vorjahresniveau gekreuzt wurde.
Dies hatten wir aufgrund der Rückmeldungen seit Sommer zu den Auswirkungen der grossen Hitze, knapper Futterverfügbarkeit und hoher Schlachtzahlen so nicht erwartet. Umso stärker belastet das im Verkauf. Für nicht kontraktiertes Fett gibt es in der Schweiz keinen geordneten Absatz mehr, was zu Preisunterbietungen und C-Milch führt. Der Verdrängungskampf vom Frühling geht also nach nur kurzer Pause über den Sommer in aller Härte weiter.
Fett als limitierender Faktor
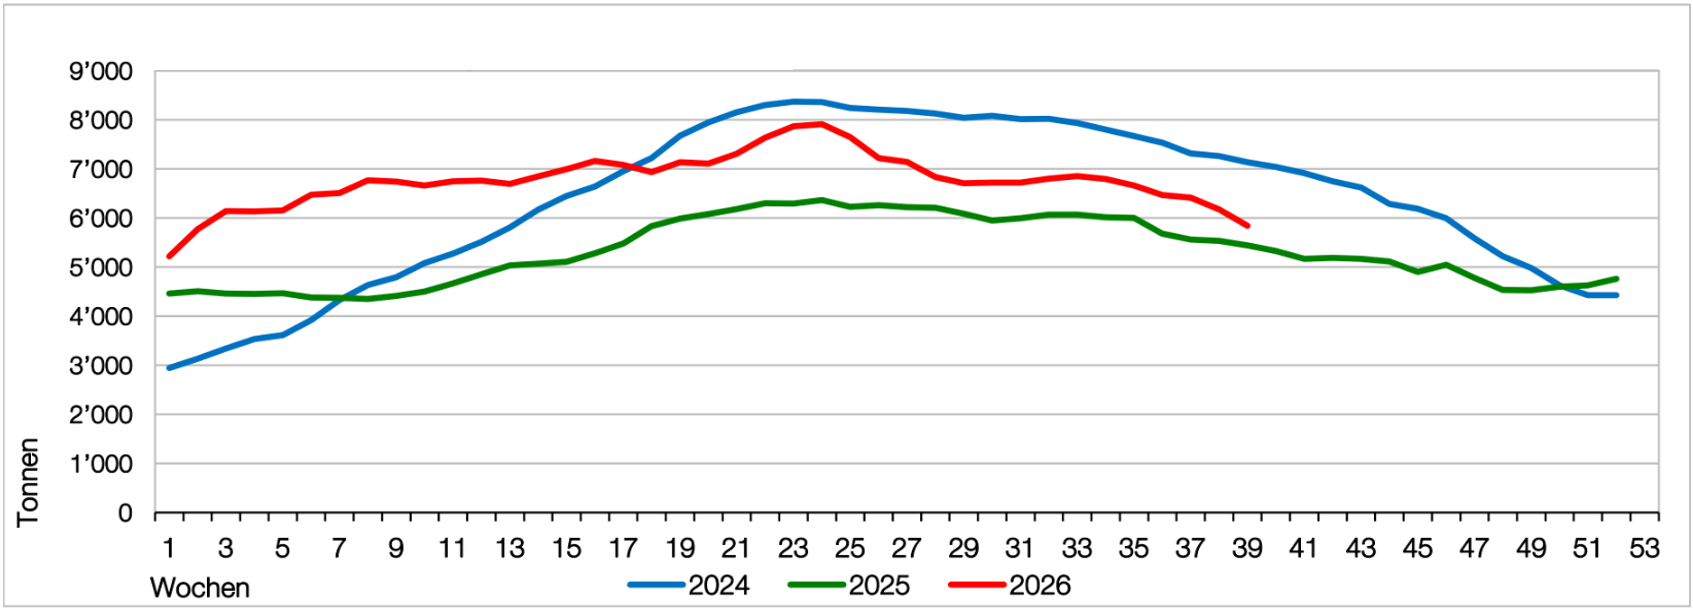
Neben den hohen Milchmengen macht uns auch die Richtpreiserhöhung einen Strich durch die Rechnung. Mit dem Richtpreis ist auch der Fettpreis in der Schweiz per Oktober gestiegen. Die allgemeine Einschätzung ist, dass der Richtpreis auf Januar wieder sinken wird und Lagerbestände damit abgewertet werden. Die Butterlagerkurve geht nur langsam zurück und das Niveau ist nach wie vor zu hoch für eine ausgeglichene Marktlage. Deshalb will heute niemand Fett einkaufen oder Lager aufbauen. Das Risiko wäre zu hoch.
Die Richtpreiserhöhung hat also zu einem Absatzverlust vor allem im Fett geführt. Einerseits führt das bereits wieder zu C-Milch und andererseits riskieren wir Verdrängungskämpfe auch im A-Segment mit Unterbietungen, wenn diese C-Mengen nicht fair auf alle Akteure verteilt werden.
Butterlagerbestand Schweiz
Marktanteilsverluste und C-Milch fressen Richtpreiserhöhung auf
Die Richtpreiserhöhung wurde zwar umgesetzt. Aber weder die Milcheinlieferungen sind wie im Sommer erwartet tief geblieben, noch die Butterlager konnten ausreichend bereinigt werden. Diese beiden Faktoren wären dringend nötig gewesen, um die Preiserhöhung nachhaltig mitzunehmen. In der aktuellen Situation fressen die Marktanteilsverluste und die tiefen Erlöse für die zu exportierenden Milchmengen die Richtpreiserhöhungen vollständig auf. Einerseits müssen wir daher die Preise für ÖLN Silomilch wieder teilweise zurückkorrigieren. Weiter zwingt uns das voraussichtlich im Dezember, die neuen C-Mengen noch ein letztes Mal nach dem alten System mit hohen Abzügen für Überlieferungen im Planungsmodell und mit einem C-Anteil im Basismodell umzusetzen. Ab Januar können wir dann solche Situationen mit dem neuen der GV vorgeschlagenen Referenzmengenmodell bewältigen. mooh geht hier wieder einmal einen Schritt voraus und erwartet nun, dass die Branche mitzieht. Nur so können wir zusammen die weiterhin ausserordentliche Situation meistern, ohne dass die ganze Wertschöpfung im A-Segment verloren geht.
Käsereimilch: verzögerte Auswirkungen werden jetzt spürbar
Im Käsereimilchbereich ist ebenfalls erneut eine Preiskorrektur erforderlich. Die Auswirkungen aus hohen Milchmengen und fehlendem Absatz für Einschränkungsmilch diesen Frühling werden nun schmerzlich spürbar.
Die Käse, welche aus Billigmilch im Frühling hergestellt wurden, müssen nun aus den Lagern und drücken auf den Markt. Die Zuteilung beim Emmentaler wurde auf historisch tiefem Niveau bei 28% festgelegt und auch die Einschränkungen bei Appenzeller sind mit deutlich über 30% extrem hoch.
Der Absatz der Einschränkungsmilch im Industriekanal ist nach wie vor nur sehr begrenzt gegeben und wenn im C-Segment.
Diese Deklassierungen drücken auf den Verkaufserlös. So auch silofreie Milch, welche bei mooh nicht im Käsereikanal verkauft werden kann.