
À l’international, nous observons à nouveau des signes un peu plus positifs. L’indice de Kiel de la valeur du lait a récemment enregistré de fortes hausses. Le prix du lait payé aux producteurs européens, suivi par le LTO, augmente lui aussi de mois en mois, mais plus modestement. Début octobre, les prix du Global Dairy Trade ont progressé de 1,2 % par rapport à la vente précédente. Cette hausse est surtout en lien avec les prix du lait écrémé en poudre, qui ont enregistré la plus forte progression avec 4,3 %. Les prix du lait entier en poudre ont eux aussi augmenté à nouveau. En revanche, la baisse constante des prix du beurre montre où semble se situer le problème.
Le marché international profite largement de l’engouement pour les protéines et de la très forte demande dans ce domaine. Pour la matière grasse, la demande est plus faible et l’offre très abondante,
notamment en raison de la forte hausse des teneurs en matière grasse du lait et de l’augmentation importante de la production aux États-Unis.
Le problème de la matière grasse que nous connaissons en Suisse se retrouve donc aussi sur le marché mondial.
Des signes plus positifs à l’international
À nouveau du lait C en raison des livraisons élevées
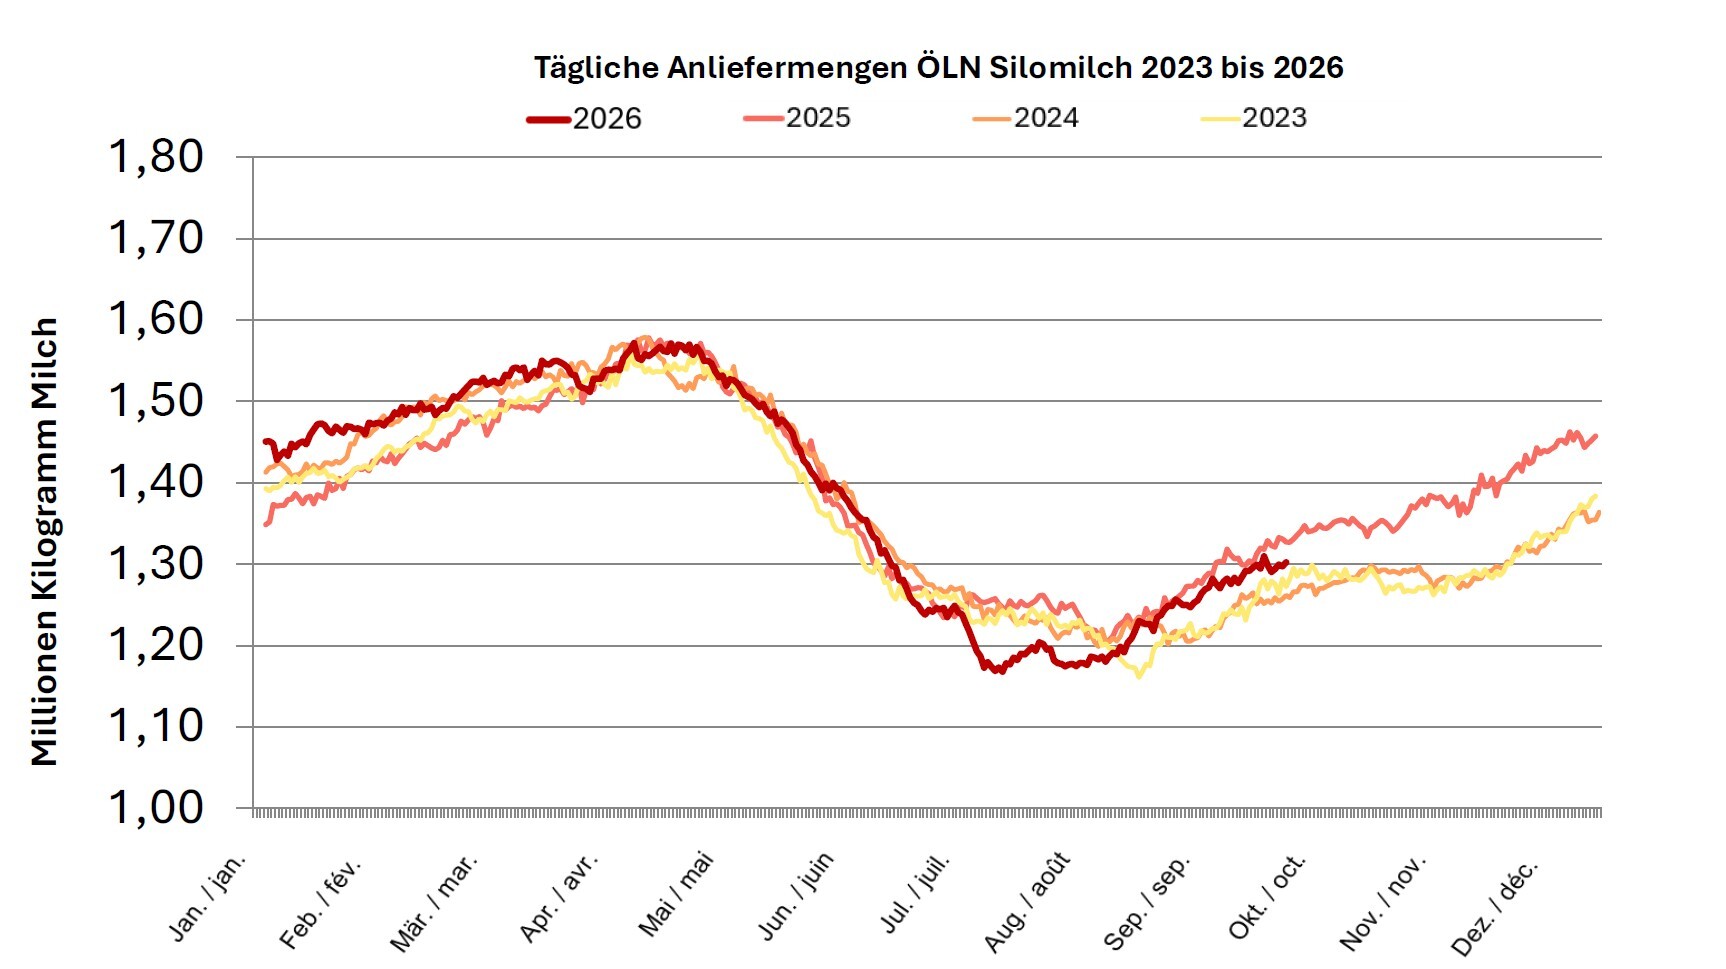
Depuis la mi-septembre, les livraisons de lait sont à nouveau très élevées chez nous, et plus encore chez d’autres acheteurs dans toute la Suisse. Elles dépassent même parfois le niveau déjà élevé de l’année dernière. Chez mooh, les volumes se situent entre ceux de 2024 et de 2025. Certaines semaines, ils ont même dépassé le niveau élevé de l’année dernière.
Au vu des retours reçus depuis l’été sur les effets des fortes chaleurs, du manque de fourrage et du nombre élevé d’abattages, nous ne nous y attendions pas. Ces volumes pèsent donc d’autant plus sur les ventes. En Suisse, la matière grasse n‘étant pas couverte par un contrat ne trouve plus de débouchés dans des conditions normales. Cela entraîne une sous-enchère sur les prix et un recours au lait C.
Après une courte pause durant l’été, la lutte acharnée pour les débouchés observée au printemps reprend donc de plus belle.
La matière grasse comme facteur limitant
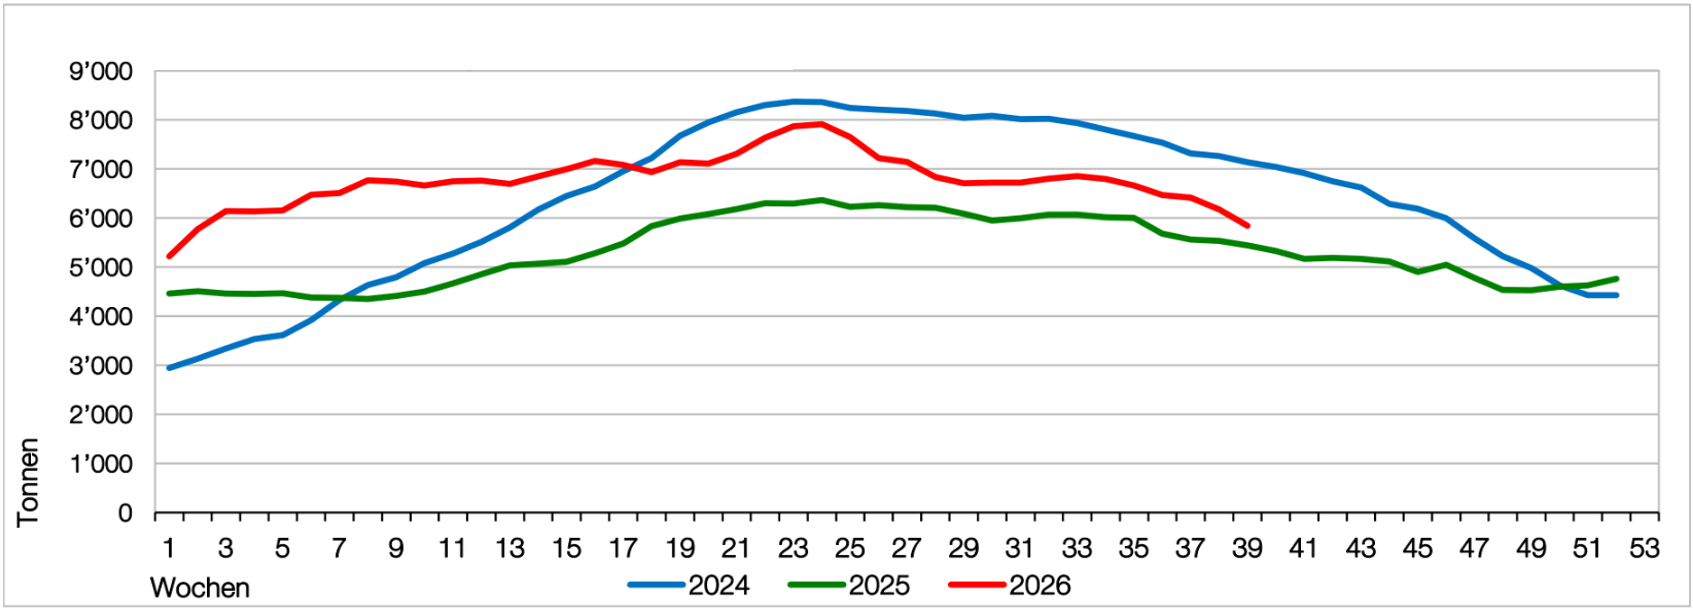
En plus des volumes élevés de lait, la hausse du prix indicatif complique aussi la situation pour nous. Avec cette hausse, le prix de la matière grasse en Suisse a également augmenté en octobre. Selon les prévisions générales, le prix indicatif devrait à nouveau baisser en janvier, ce qui ferait perdre de la valeur aux stocks. Les stocks de beurre ne diminuent que lentement et restent trop élevés pour que le marché soit équilibré. C’est pourquoi personne ne veut actuellement acheter de matière grasse ou constituer des stocks. Le risque serait trop élevé. La hausse du prix indicatif a donc entraîné une baisse des ventes, surtout de matière grasse. Cela conduit déjà à nouveau à du lait C. Nous risquons aussi de voir la concurrence s’intensifier dans le segment A, avec des baisses de prix pour vendre à tout prix, si ces volumes de lait C ne sont pas répartis équitablement entre tous les acteurs.
Stocks de beurre en Suisse
Les pertes de parts de marché et le lait C annulent la hausse du prix indicatif
La hausse du prix indicatif a bien été appliquée. Mais les livraisons de lait ne sont pas restées aussi faibles que prévu durant l’été, et les stocks de beurre n’ont pas pu être suffisamment réduits. Ces deux conditions auraient été indispensables pour profiter durablement de la hausse des prix. Dans la situation actuelle, les pertes de parts de marché et les faibles recettes provenant des volumes de lait à exporter annulent entièrement les hausses du prix indicatif. Nous devons donc revenir en partie sur la hausse des prix du lait PER d‘ensilage. Cela nous obligera aussi, probablement en décembre, à répartir une dernière fois les nouveaux volumes de lait C selon l’ancien système : avec des déductions élevées pour les livraisons dépassant les quantités prévues dans le modèle de planification, et une part de lait C dans le modèle de base. Dès janvier, nous pourrons gérer ces situations avec le nouveau modèle de quantités de référence proposé à l’assemblée générale. mooh prend une nouvelle fois les devants et attend désormais que le reste de la filière suive. C’est seulement ensemble que nous pourrons faire face à cette situation toujours exceptionnelle, sans perdre toute la valeur créée dans le segment A.
Lait de fromagerie : les effets se font sentir avec retard
Dans le secteur du lait de fromagerie, une nouvelle correction des prix est également nécessaire. Les conséquences des volumes de lait élevés et du manque de débouchés pour le lait concerné par les restrictions de production de ce printemps se font maintenant durement sentir.
Les fromages fabriqués au printemps avec du lait bon marché doivent désormais sortir des stocks et pèsent sur le marché.
Le quota de production de l’Emmentaler a été fixé à un niveau historiquement bas de 28 %. Les restrictions pour l’Appenzeller sont elles aussi très importantes, avec une réduction nettement supérieure à 30 %.
Les débouchés dans l’industrie restent très limités pour le lait concerné par ces restrictions et, lorsqu’ils existent, se trouvent dans le segment C. Ces déclassements réduisent les recettes des ventes. Cela touche aussi le lait sans ensilage que mooh ne peut pas vendre aux fromageries.